Domain gewerbekaffeemaschinen.de kaufen?
Wir ziehen mit dem Projekt
gewerbekaffeemaschinen.de um.
Sind Sie am Kauf der Domain
gewerbekaffeemaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbekaffeemaschinen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Gabrisch, Jochen: Auswahlgespräche professionell führenAuswahlgespräche professionell führen , Wie Sie geeignete Fach- und Führungskräfte identifizieren und von Ihrem Unternehmen überzeugen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20200612, Produktform: Kartoniert, Titel der Reihe: LEADERSHIP kompakt##, Autoren: Gabrisch, Jochen, Seitenzahl/Blattzahl: 128, Abbildungen: Mit vielen Abbildungen und Visualisierungen, Keyword: Anforderungsprofil; Auswahlprozess; BIP-Auswertung; Bewerberanalyse; Bewerbergespräche; Bewerberinterviews führen; Bewerbermanagement; Bewerbungsunterlagen analysieren; Candidate Experience; Checklisten-Personalauswahlgespräche; Fachkräfteauswahl; Fachkräftesuche; Fragetechnik Mitarbeitergespräch; Führungskräfteprofil; Gesprächsleitfäden Auswahlgespräche; Intelligenztest Personalauswahl; Kooperationsfähigkeit; Learning Agility; Lebenslaufanalyse; Leistungstest Personalauswahl; Personalauswahlprozess; Personalentwicklung Instrumente; Personalinterview-Leitfaden; Personalmanagement; Persönlichkeitsinventar; Rollensimulationen Auswahlgespräch; Rollensimulationen Bewerberauswahl, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Unternehmensführung~Unternehmensführung~Kommunikation (Unternehmen)~Unternehmenskommunikation~Business / Management~Management~Entrepreneurship~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmensführung~Businesskommunikation und -präsentation, Bildungszweck: For vocational education and training, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 236, Breite: 169, Höhe: 20, Gewicht: 361, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philips EP5447/90 Espresso/Kaffee-Vollautomat20.000 Tassen aromatischer Kaffee dank langlebigem KeramikmahlwerkUnser Mahlwerk besteht zu 100% aus Keramik: Es ist extrem hart und präzise, damit Sie frischen aromatischen Kaffee für mindestens 20.000 Tassen genießen können.Bis zu 5.000 Tassen* ohne Entkalken dank AquaClean FilterDank des Filterwechsels nach Aufforderung sparen Sie sich das Entkalken Ihres Geräts für die Zubereitung von bis zu 5.000 Tassen* Kaffee, während Sie sich jederzeit über klares und gereinigtes Wasser freuen können.Optimal in Temperatur, Aroma und Crema bei jeder Tasse*Das Aroma Extract System sorgt für ein optimales Gleichgewicht zwischen Brühtemperatur und Aromaentfaltung, indem die Wassertemperatur zwischen 90 °C und 98 °C gehalten und gleichzeitig die Wasserdurchflussrate reguliert wird, sodass Sie köstliche Kaffeesorten genießen können.Ganz nach Ihrem Geschmack – mit 12 MahlgradstufenUnser langlebiges Kera...549,00 €*Versand: 18,99 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
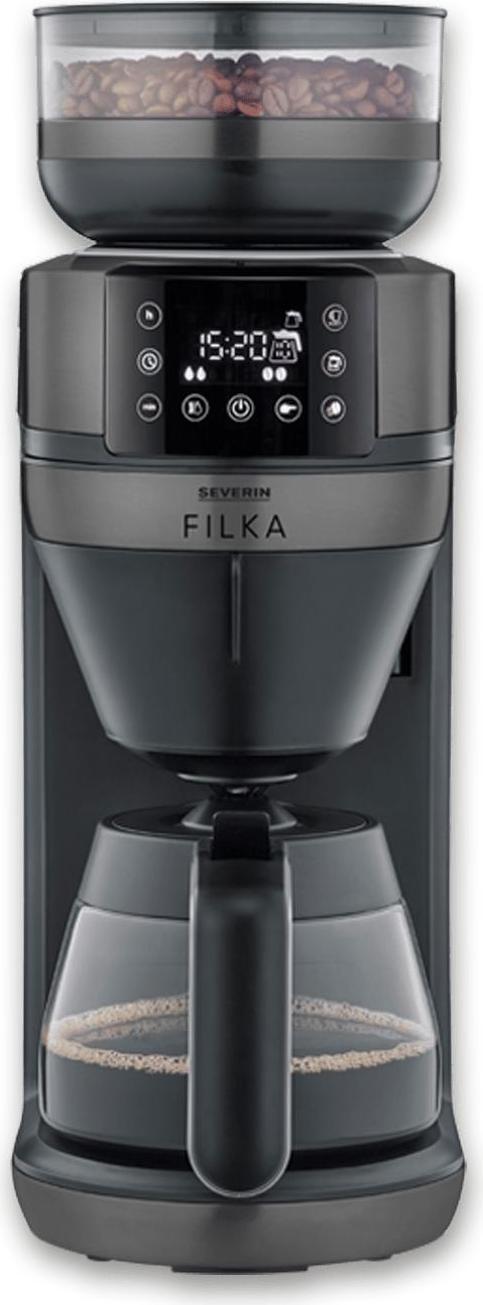
Severin Filterkaffee-Vollautomat FILKA KA 4850 gebürstetmattschwarzsilber Filterkaffeemaschine Kaffeemaschine Filterkaffee Kaffeezubereiter Filterkaffee-vollautomatFILKA 1. Generation! Frisch gemahlenen Filterkaffee gibt es jetzt per Knopfdruck in Wunschmenge. Unsere einzigartige FILKA ist geeignet für Kannen, Tassen und Becher und vereint den Komfort eines Vollautomaten mit dem Genuss klassischen Filterkaffees.566,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Severin Filterkaffee-Vollautomat FILKA Dark Inox KA 4849 dark inoxgebürstet Filterkaffeemaschine Kaffeemaschine Filterkaffee Kaffeezubereiter Filterkaffee-vollautomatDie FILKA Limited Edition Dark Inox. Frisch gemahlenen Filterkaffee gibt es jetzt per Knopfdruck in Wunschmenge. Unsere einzigartige FILKA ist geeignet für Kannen, Tassen und Becher und vereint den Komfort eines Vollautomaten mit dem Genuss klassischen Filterkaffees.323,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gabrisch, Jochen: Auswahlgespräche professionell führenAuswahlgespräche professionell führen , Wie Sie geeignete Fach- und Führungskräfte identifizieren und von Ihrem Unternehmen überzeugen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20200612, Produktform: Kartoniert, Titel der Reihe: LEADERSHIP kompakt##, Autoren: Gabrisch, Jochen, Seitenzahl/Blattzahl: 128, Abbildungen: Mit vielen Abbildungen und Visualisierungen, Keyword: Anforderungsprofil; Auswahlprozess; BIP-Auswertung; Bewerberanalyse; Bewerbergespräche; Bewerberinterviews führen; Bewerbermanagement; Bewerbungsunterlagen analysieren; Candidate Experience; Checklisten-Personalauswahlgespräche; Fachkräfteauswahl; Fachkräftesuche; Fragetechnik Mitarbeitergespräch; Führungskräfteprofil; Gesprächsleitfäden Auswahlgespräche; Intelligenztest Personalauswahl; Kooperationsfähigkeit; Learning Agility; Lebenslaufanalyse; Leistungstest Personalauswahl; Personalauswahlprozess; Personalentwicklung Instrumente; Personalinterview-Leitfaden; Personalmanagement; Persönlichkeitsinventar; Rollensimulationen Auswahlgespräch; Rollensimulationen Bewerberauswahl, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Unternehmensführung~Unternehmensführung~Kommunikation (Unternehmen)~Unternehmenskommunikation~Business / Management~Management~Entrepreneurship~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmensführung~Businesskommunikation und -präsentation, Bildungszweck: For vocational education and training, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 236, Breite: 169, Höhe: 20, Gewicht: 361, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Philips EP5447/90 Espresso/Kaffee-Vollautomat20.000 Tassen aromatischer Kaffee dank langlebigem KeramikmahlwerkUnser Mahlwerk besteht zu 100% aus Keramik: Es ist extrem hart und präzise, damit Sie frischen aromatischen Kaffee für mindestens 20.000 Tassen genießen können.Bis zu 5.000 Tassen* ohne Entkalken dank AquaClean FilterDank des Filterwechsels nach Aufforderung sparen Sie sich das Entkalken Ihres Geräts für die Zubereitung von bis zu 5.000 Tassen* Kaffee, während Sie sich jederzeit über klares und gereinigtes Wasser freuen können.Optimal in Temperatur, Aroma und Crema bei jeder Tasse*Das Aroma Extract System sorgt für ein optimales Gleichgewicht zwischen Brühtemperatur und Aromaentfaltung, indem die Wassertemperatur zwischen 90 °C und 98 °C gehalten und gleichzeitig die Wasserdurchflussrate reguliert wird, sodass Sie köstliche Kaffeesorten genießen können.Ganz nach Ihrem Geschmack – mit 12 MahlgradstufenUnser langlebiges Kera...549,00 €*Versand: 18,99 €Sichere Weiterleitung zum Anbieter
-
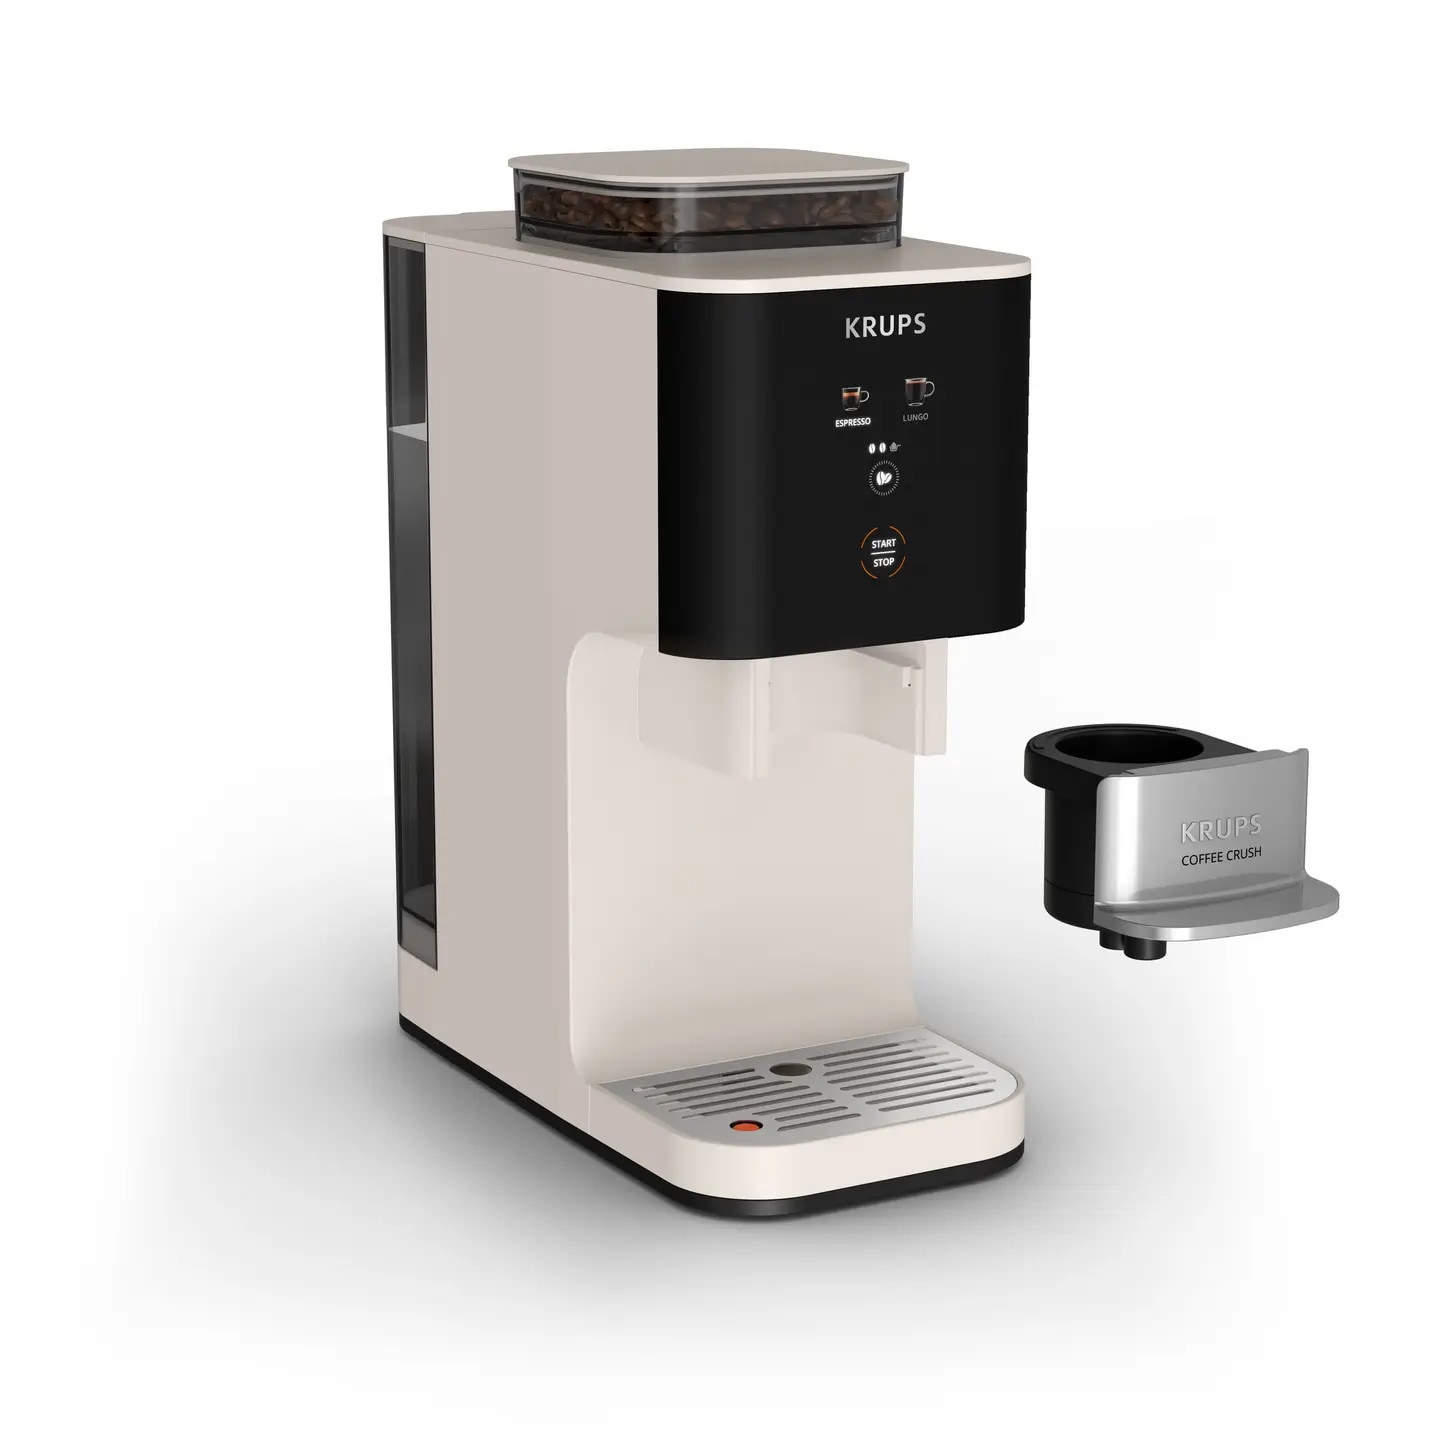
Krups EA 8161 Espresso-Kaffee-Vollautomat WeißKompakt-Vollautomat der Extraklasse / intuitives Bedienkonzept mit großem LC Display / Kompaktes Design mit hochwertigen Ausstattungsmerkmalen / Automatisches Reinigungs- und Entkalkungsprogramm / Patentiertes Compact Thermoblock System237,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.